بحران خاورمیانه و آسیبپذیری امنیت عرضه گاز؛ بازار جهانی LNG در آستانه یک شوک تاریخی
بازار جهانی گاز طبیعی و LNG طی یک دهه گذشته با گسترش تجارت، افزایش قراردادهای انعطافپذیر و ورود ظرفیتهای جدید صادراتی، به ساختاری یکپارچهتر تبدیل شده است؛ اما بحران خاورمیانه و اختلال در تردد محمولههای LNG از تنگه هرمز نشان دادهاند که این انعطافپذیری برای مقابله با شوکهای بزرگ عرضه کافی نیست. آژانس بینالمللی انرژی پیشبینی میکند عرضه جهانی LNG در سال ۲۰۲۶ حدود ۳ درصد کاهش یابد؛ افتی که میتواند شدیدترین کاهش سالانه ثبتشده در این بازار باشد.
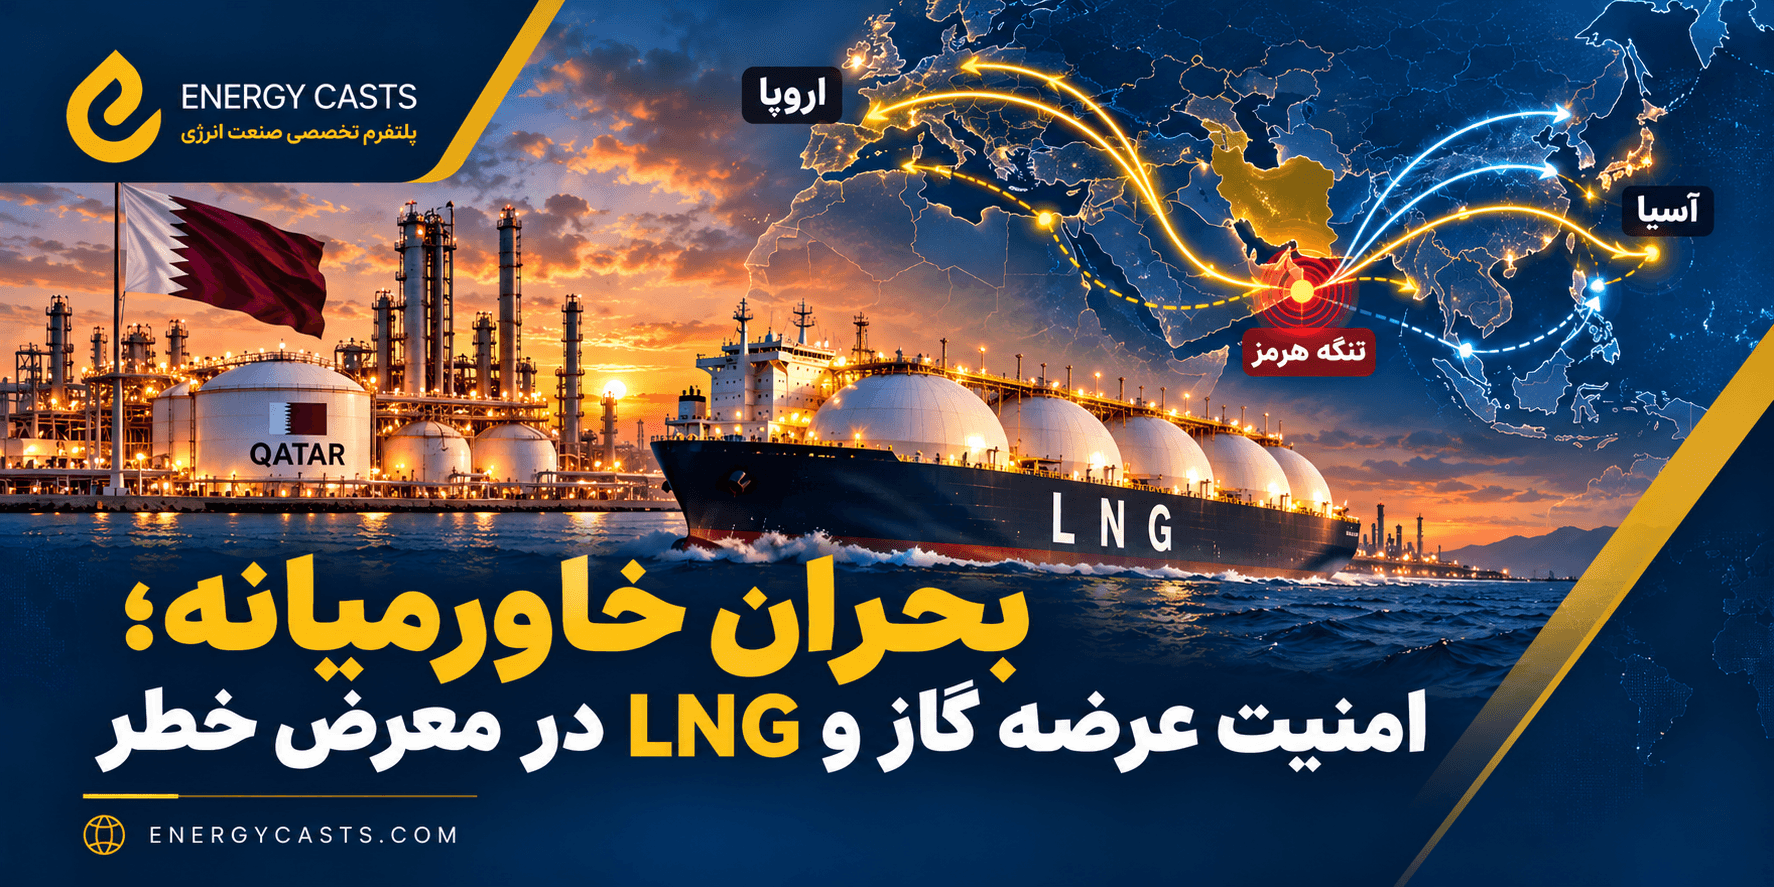
امنیت عرضه گاز در سال ۲۰۲۶ تحت تأثیر اختلال در تردد LNG از تنگه هرمز و کاهش بارگیری قطر و امارات قرار گرفته است. آژانس بینالمللی انرژی پیشبینی میکند عرضه جهانی LNG در سال ۲۰۲۶ حدود ۳ درصد، معادل نزدیک به ۲۰ میلیارد مترمکعب، کاهش یابد. همزمان، ذخایر گاز اتحادیه اروپا به پایینترین سطح از سال ۲۰۱۳ رسیده و در سناریوی زمستان سرد و تداوم اختلال عرضه، ممکن است تا پایان مارس ۲۰۲۷ به کمتر از ۱۰ درصد ظرفیت برسد.
امنیت عرضه گاز؛ چالش تازه بازار جهانی انرژی
امنیت عرضه گاز در سالهای اخیر به یکی از موضوعات اصلی سیاستگذاری انرژی تبدیل شده است. افزایش تجارت جهانی LNG، توسعه ظرفیتهای مایعسازی در آمریکا و گسترش معاملات نقدی، وابستگی بازارهای منطقهای به یکدیگر را افزایش داده است.
بر اساس گزارش «بازبینی امنیت جهانی گاز ۲۰۲۶» آژانس بینالمللی انرژی (IEA)، تجارت جهانی LNG طی یک دهه گذشته بیش از ۶۰ درصد رشد کرده است. در همین دوره، سهم قراردادهای دارای انعطاف در مقصد محمولهها نیز افزایش یافته و ارتباط قیمت گاز در بازار آسیا با شاخصهای اروپایی تقویت شده است.
این تحول به خریداران اجازه میدهد در زمان اختلال عرضه، بخشی از محمولههای موجود در بازار جهانی را به مسیرهای جایگزین هدایت کنند. بااینحال، بحران اوکراین در سال ۲۰۲۲ و اختلال در صادرات LNG خاورمیانه در سال ۲۰۲۶ نشان دادهاند که حتی بازارهای عمیقتر و منعطفتر نیز در برابر اختلال همزمان در منابع بزرگ عرضه و مسیرهای راهبردی آسیبپذیر هستند.
اختلال در تنگه هرمز؛ کاهش بیش از ۶۰ میلیارد مترمکعب بارگیری LNG
یکی از مهمترین پیامدهای بحران خاورمیانه، کاهش بارگیری LNG از قطر و امارات متحده عربی بوده است. طبق گزارش IEA، میزان بارگیری LNG از این دو کشور در فاصله مارس تا اکتبر ۲۰۲۶، در مقایسه با مدت مشابه سال قبل، بیش از ۶۰ میلیارد مترمکعب کاهش یافته است.
این افت با افزایش تولید سایر صادرکنندگان تا حدی جبران شده است. تولید LNG در کشورهای خارج از منطقه خلیج فارس طی همین دوره بیش از ۴۰ میلیارد مترمکعب افزایش یافته؛ رشدی که حدود دوسوم کاهش عرضه منطقه خلیج فارس را پوشش داده است.
با وجود این جبران نسبی، تولید جهانی LNG در فاصله مارس تا اکتبر حدود ۶ درصد، معادل نزدیک به ۲۰ میلیارد مترمکعب، کاهش داشته است.
برآورد جدید آژانس بر این فرض استوار است که اختلال در جریان تجارت از تنگه هرمز دستکم تا پایان سال ادامه پیدا کند. بر همین اساس، عرضه جهانی LNG در کل سال ۲۰۲۶ حدود ۳ درصد، معادل نزدیک به ۲۰ میلیارد مترمکعب، کاهش خواهد یافت؛ رقمی که IEA آن را شدیدترین افت سالانه ثبتشده در این بازار توصیف کرده است.
افزایش قیمت LNG در آسیا و اروپا
محدودیت عرضه، قیمت گاز را در بازارهای اصلی وارداتی افزایش داده است. طبق دادههای IEA، متوسط قیمت نقدی LNG آسیا در فاصله مارس تا اکتبر ۲۰۲۶ نسبت به دوره مشابه سال قبل نزدیک به ۸۰ درصد رشد کرده و به حدود ۲۱٫۵ دلار به ازای هر میلیون واحد حرارتی بریتانیا (MMBtu) رسیده است.
در اروپا نیز شاخص نقدی TTF در همین دوره نزدیک به ۷۰ درصد افزایش یافته و به میانگین حدود ۲۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا رسیده است.
نزدیکشدن قیمتهای آسیا و اروپا نشاندهنده افزایش رقابت میان واردکنندگان برای جذب محمولههای انعطافپذیر LNG است. در چنین شرایطی، هر منطقهای که توان مالی بیشتری برای خرید محمولههای نقدی داشته باشد، امکان بیشتری برای جذب عرضه محدود خواهد داشت؛ موضوعی که میتواند فشار بیشتری بر کشورهای حساس به قیمت وارد کند.
قیمتهای بالا، تقاضای جهانی گاز را کاهش میدهد
افزایش قیمت و محدودیت دسترسی به LNG تنها بر عرضه اثر نگذاشته، بلکه الگوی مصرف گاز را نیز تغییر داده است.
بر اساس گزارش IEA، مصرف جهانی گاز در ۹ ماه نخست سال ۲۰۲۶ بیش از یک درصد، معادل بیش از ۳۵ میلیارد مترمکعب، در مقایسه با مدت مشابه سال قبل کاهش یافته است.
آژانس برای کل سال ۲۰۲۶ نیز افت تقاضای جهانی گاز را حدود ۱٫۵ درصد، معادل نزدیک به ۶۵ میلیارد مترمکعب، پیشبینی میکند. بخش برق، صنایع انرژیبر و تولید کود از مهمترین حوزههای اثرپذیر از این وضعیت هستند.
در برخی بازارهای آسیایی، افزایش قیمت گاز موجب جایگزینی بخشی از مصرف گاز با زغالسنگ در تولید برق شده است. در اروپا نیز رشد تولید برق از منابع تجدیدپذیر و بالا ماندن قیمت گاز، مصرف این سوخت را در بخش برق و صنعت محدود کرده است.
این تغییرات نشان میدهد شوک عرضه گاز میتواند فراتر از بازار انرژی، بر هزینه تولید صنعتی، زنجیره تأمین کود شیمیایی و امنیت غذایی نیز اثر بگذارد.
ذخایر اروپا؛ نقطه حساس بازار در زمستان ۲۰۲۶ و ۲۰۲۷
یکی از نگرانیهای مهم IEA، وضعیت ذخایر گاز اتحادیه اروپاست. مخازن ذخیرهسازی این منطقه در آستانه فصل گرمایش ۲۰۲۶-۲۰۲۷ در پایینترین سطح خود از سال ۲۰۱۳ قرار دارند.
پایینبودن ذخایر به معنای کاهش حاشیه اطمینان اروپا در برابر اختلالات احتمالی عرضه است. این وضعیت وابستگی واردکنندگان اروپایی به بازار جهانی LNG را افزایش میدهد و میتواند رقابت با خریداران آسیایی را تشدید کند.
شبیهسازی آژانس نشان میدهد اگر زمستان پیشرو سردتر از میانگین باشد و اختلال در جریان LNG از تنگه هرمز ادامه پیدا کند، سطح ذخایر گاز اتحادیه اروپا ممکن است تا پایان مارس ۲۰۲۷ به کمتر از ۱۰ درصد ظرفیت عملیاتی برسد.
اهمیت این سناریو تنها به کاهش حجم ذخایر محدود نیست. با پایینآمدن سطح ذخیره، سرعت برداشت گاز از مخازن نیز کاهش مییابد و تأمین تقاضای روزانه در دورههای سرمای شدید دشوارتر میشود. به همین دلیل، هر اختلال فنی یا موج سرمای غیرمنتظره میتواند فشار بیشتری بر بازار وارد کند.
انعطافپذیری LNG؛ عاملی برای کاهش شدت شوک
با وجود محدودیتهای عرضه، ساختار جدید تجارت LNG تا حدی مانع از تشدید بیشتر بحران شده است.
سهم قراردادهای LNG با امکان تغییر مقصد از ۲۹ درصد در سال ۲۰۱۶ به بیش از ۵۰ درصد در سال ۲۰۲۵ رسیده است. بخش مهمی از این افزایش به توسعه صادرات LNG آمریکا و گسترش قراردادهای انعطافپذیر مربوط میشود.
طبق گزارش IEA، واردات LNG خریداران آسیایی از حوزه آتلانتیک، بهویژه آمریکا، در فاصله مارس تا اکتبر ۲۰۲۶ نسبت به مدت مشابه سال قبل دو برابر شده است. این افزایش به جبران بخشی از کاهش عرضه قطر و امارات کمک کرده است.
بااینحال، انعطاف در مقصد به معنای ایجاد ظرفیت تولید جدید نیست. تغییر مسیر یک محموله میتواند کمبود را در یک بازار کاهش دهد، اما در شرایط محدودیت عرضه جهانی، ممکن است رقابت و فشار قیمتی را به منطقه دیگری منتقل کند.
خسارت زیرساختی و چشمانداز عرضه LNG تا سال ۲۰۳۰
پیامدهای بحران خاورمیانه به سال ۲۰۲۶ محدود نمیشود. آسیب به تأسیسات تولید و مایعسازی گاز، بهویژه در قطر، میتواند زمان بازگشت ظرفیت عرضه به بازار را طولانیتر کند.
آژانس بینالمللی انرژی برآورد میکند مجموع کاهش عرضه LNG در فاصله سالهای ۲۰۲۶ تا ۲۰۳۰، با درنظرگرفتن اختلالات کوتاهمدت و آثار میانمدت آسیب به زیرساختها، به حدود ۱۵۰ میلیارد مترمکعب برسد.
این میزان معادل حدود ۱۵ درصد از ظرفیت عرضه جدید LNG است که قرار است در همین دوره به بازار جهانی اضافه شود.
در نتیجه، بخشی از اثر تعدیلکننده موج جدید پروژههای LNG ممکن است با تأخیر ظاهر شود. از آنجا که بخش مهمی از پیامدهای کاهش رشد عرضه در سالهای ۲۰۲۶ و ۲۰۲۷ متمرکز خواهد بود، بازار ممکن است برای مدتی طولانیتر از انتظار در وضعیت محدودیت عرضه باقی بماند.
جمعبندی انرژیکست؛ انعطاف بازار کافی نیست
گزارش جدید آژانس بینالمللی انرژی نشان میدهد بازار جهانی LNG نسبت به بحرانهای گذشته انعطافپذیرتر شده است؛ اما این انعطاف بهتنهایی نمیتواند جایگزین امنیت زیرساخت، تنوع منابع تولید و پایداری مسیرهای انتقال شود.
کاهش بارگیری LNG از خلیج فارس، افزایش قیمت در آسیا و اروپا، افت ذخایر گاز اروپا و احتمال تأخیر در ورود ظرفیتهای جدید، مجموعهای از ریسکها را پیش روی بازار جهانی قرار دادهاند.
در چنین شرایطی، تقویت امنیت عرضه گاز به سرمایهگذاری در کل زنجیره تولید، مایعسازی، ذخیرهسازی و انتقال نیاز دارد. همکاری میان تولیدکنندگان و مصرفکنندگان نیز برای مدیریت بحرانهای احتمالی اهمیت بیشتری پیدا میکند.
پیام اصلی بحران کنونی روشن است: در بازار جهانی گاز، داشتن منابع کافی اهمیت دارد؛ اما توان رساندن پایدار و مطمئن آن منابع به مصرفکننده، به همان اندازه تعیینکننده است.
- #امنیت عرضه گاز
- #بازار LNG
- #تنگه هرمز
- #آژانس بینالمللی انرژی