أزمة الشرق الأوسط وهشاشة أمن إمدادات الغاز؛ سوق الغاز الطبيعي المسال العالمية على أعتاب صدمة تاريخية
تحول سوق الغاز الطبيعي وLNG العالمية خلال العقد الماضي إلى هيكل أكثر تكاملاً بفضل توسع التجارة وزيادة العقود المرنة ودخول طاقات تصديرية جديدة؛ لكن أزمة الشرق الأوسط والاضطرابات في حركة شحنات LNG عبر مضيق هرمز أظهرت أن هذه المرونة غير كافية لمواجهة الصدمات الكبيرة في الإمدادات. تتوقع وكالة الطاقة الدولية أن ينخفض العرض العالمي من LNG بحلول عام 2026 بنحو 3%؛ وهو انخفاض قد يكون الأكثر حدة المسجل في هذه السوق.
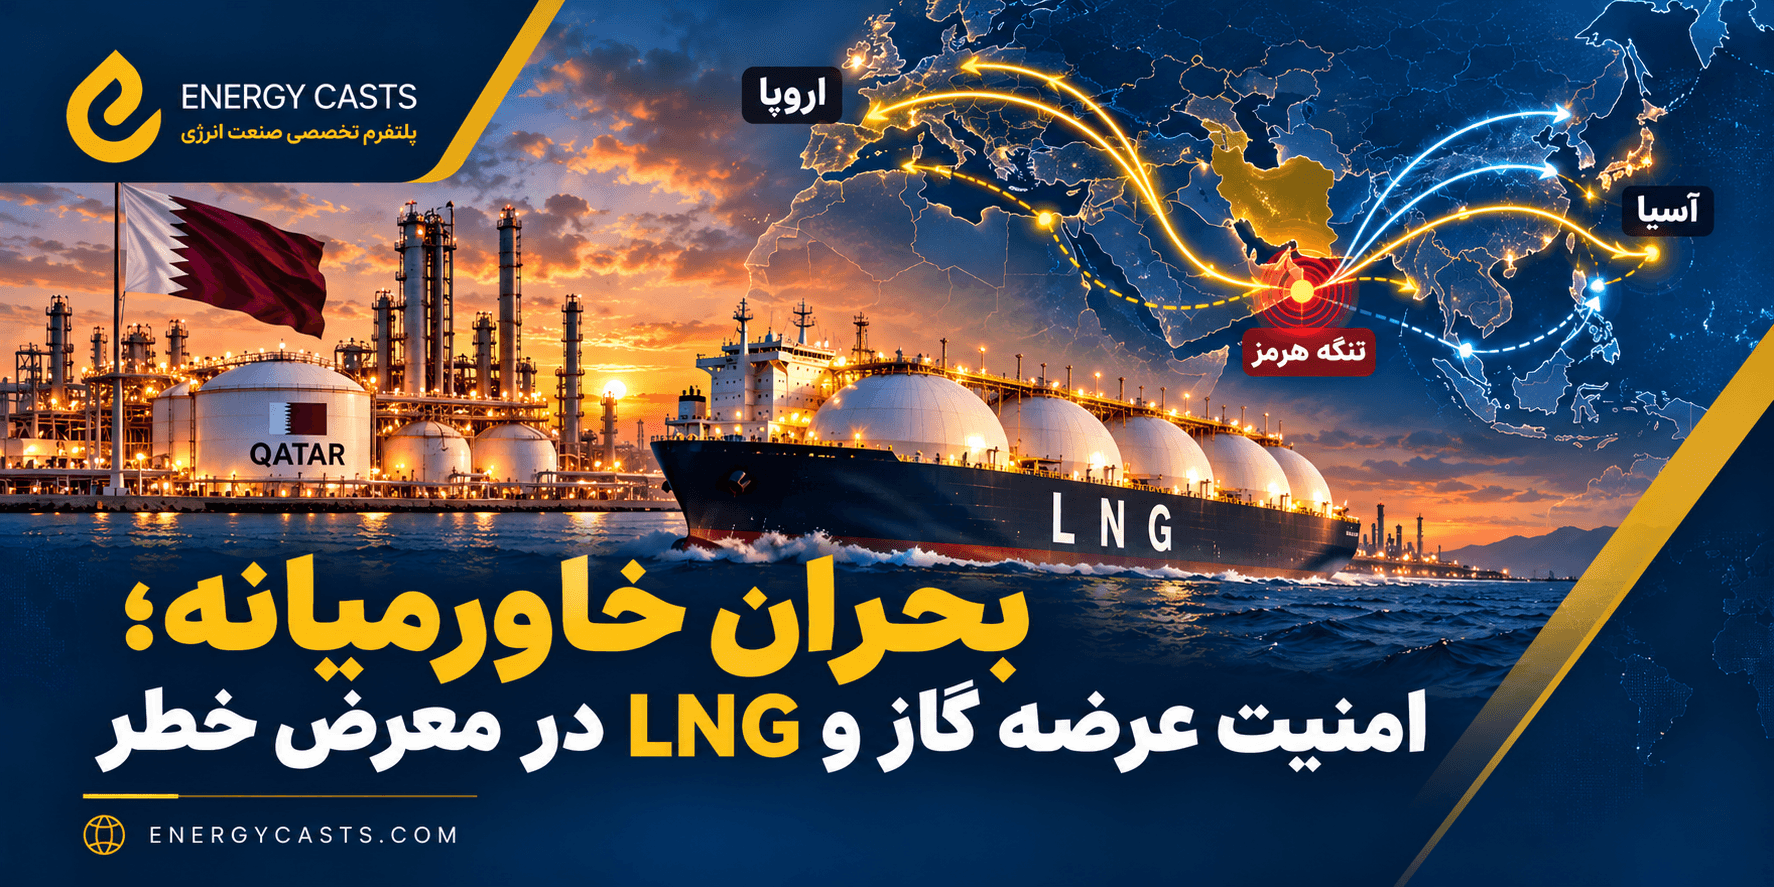
أمن إمدادات الغاز في عام 2026 تأثر بالاضطرابات في حركة LNG عبر مضيق هرمز وانخفاض تحميل قطر والإمارات. تتوقع وكالة الطاقة الدولية أن ينخفض العرض العالمي من LNG في عام 2026 بنحو 3%، ما يعادل حوالي 20 مليار متر مكعب. في الوقت نفسه، وصلت احتياطيات الغاز في الاتحاد الأوروبي إلى أدنى مستوى لها منذ عام 2013، وفي سيناريو الشتاء البارد واستمرار اضطرابات الإمدادات، قد تنخفض إلى أقل من 10% من السعة بحلول نهاية مارس 2027.
أمنية إمدادات الغاز؛ تحدٍ جديد في سوق الطاقة العالمي
أصبحت أمنية إمدادات الغاز في السنوات الأخيرة واحدة من الموضوعات الرئيسية في سياسة الطاقة. لقد زادت التجارة العالمية للغاز الطبيعي المسال، وتطوير قدرات التسييل في الولايات المتحدة، وتوسع المعاملات النقدية، من اعتماد الأسواق الإقليمية على بعضها البعض.
وفقًا لتقرير "مراجعة أمن الغاز العالمي 2026" للوكالة الدولية للطاقة (IEA)، زادت التجارة العالمية للغاز الطبيعي المسال بأكثر من 60% خلال العقد الماضي. خلال هذه الفترة، زادت حصة العقود المرنة في وجهات الشحن، وتعززت العلاقة بين أسعار الغاز في سوق آسيا والمؤشرات الأوروبية.
تسمح هذه التطورات للمشترين بتوجيه جزء من الشحنات المتاحة في السوق العالمية إلى مسارات بديلة في أوقات اضطراب الإمدادات. ومع ذلك، أظهرت أزمة أوكرانيا في عام 2022 والاضطراب في صادرات الغاز الطبيعي المسال من الشرق الأوسط في عام 2026 أن حتى الأسواق الأكثر عمقًا ومرونة معرضة للخطر أمام الاضطرابات المتزامنة في مصادر الإمداد الكبيرة والمسارات الاستراتيجية.
الاضطراب في مضيق هرمز؛ انخفاض بأكثر من 60 مليار متر مكعب من تحميل الغاز الطبيعي المسال
واحدة من أهم عواقب أزمة الشرق الأوسط هي انخفاض تحميل الغاز الطبيعي المسال من قطر والإمارات العربية المتحدة. وفقًا لتقرير IEA، انخفض حجم تحميل الغاز الطبيعي المسال من هذين البلدين بين مارس وأكتوبر 2026، مقارنة بنفس الفترة من العام السابق، بأكثر من 60 مليار متر مكعب.
تم تعويض هذا الانخفاض جزئيًا بزيادة إنتاج المصدرين الآخرين. زاد إنتاج الغاز الطبيعي المسال في الدول خارج منطقة الخليج خلال نفس الفترة بأكثر من 40 مليار متر مكعب؛ وهو نمو يغطي حوالي ثلثي انخفاض الإمدادات من منطقة الخليج.
على الرغم من هذا التعويض النسبي، انخفض الإنتاج العالمي للغاز الطبيعي المسال بين مارس وأكتوبر بنحو 6%، ما يعادل حوالي 20 مليار متر مكعب.
تستند التقديرات الجديدة للوكالة إلى فرضية أن الاضطراب في تدفق التجارة من مضيق هرمز سيستمر على الأقل حتى نهاية العام. بناءً على ذلك، من المتوقع أن ينخفض العرض العالمي للغاز الطبيعي المسال في عام 2026 بأكثر من 3%، ما يعادل حوالي 20 مليار متر مكعب؛ وهو رقم وصفته IEA بأنه أكبر انخفاض سنوي مسجل في هذا السوق.
ارتفاع أسعار الغاز الطبيعي المسال في آسيا وأوروبا
أدت قيود العرض إلى زيادة أسعار الغاز في الأسواق الرئيسية المستوردة. وفقًا لبيانات IEA، ارتفع متوسط سعر الغاز الطبيعي المسال النقدي في آسيا بين مارس وأكتوبر 2026 بنسبة تقارب 80% مقارنة بنفس الفترة من العام السابق، ليصل إلى حوالي 21.5 دولار لكل مليون وحدة حرارية بريطانية (MMBtu).
في أوروبا، ارتفع مؤشر TTF النقدي خلال نفس الفترة بنسبة تقارب 70%، ليصل إلى متوسط حوالي 20 دولار لكل مليون وحدة حرارية بريطانية.
تقارب أسعار الغاز في آسيا وأوروبا يدل على زيادة المنافسة بين المستوردين لجذب شحنات الغاز الطبيعي المسال المرنة. في مثل هذه الظروف، فإن أي منطقة لديها قدرة مالية أكبر على شراء الشحنات النقدية سيكون لديها فرصة أكبر لجذب العرض المحدود؛ وهو ما قد يزيد الضغط على الدول الحساسة للأسعار.
الأسعار المرتفعة تقلل من الطلب العالمي على الغاز
لم تؤثر زيادة الأسعار وقيود الوصول إلى الغاز الطبيعي المسال فقط على العرض، بل غيرت أيضًا نمط استهلاك الغاز.
وفقًا لتقرير IEA، انخفض الاستهلاك العالمي للغاز في الأشهر التسعة الأولى من عام 2026 بأكثر من 1%، ما يعادل أكثر من 35 مليار متر مكعب، مقارنة بنفس الفترة من العام السابق.
تتوقع الوكالة أيضًا انخفاض الطلب العالمي على الغاز في عام 2026 بحوالي 1.5%، ما يعادل حوالي 65 مليار متر مكعب. تعتبر قطاعات الكهرباء والصناعات كثيفة الطاقة وإنتاج الأسمدة من أهم المجالات المتأثرة بهذه الحالة.
في بعض الأسواق الآسيوية، أدت زيادة أسعار الغاز إلى استبدال جزء من استهلاك الغاز بالفحم في إنتاج الكهرباء. في أوروبا، أدى ارتفاع إنتاج الكهرباء من مصادر متجددة واستمرار ارتفاع أسعار الغاز إلى تقليل استهلاك هذا الوقود في قطاع الكهرباء والصناعة.
تظهر هذه التغييرات أن صدمة إمدادات الغاز يمكن أن تؤثر على تكاليف الإنتاج الصناعي وسلسلة إمداد الأسمدة الكيميائية والأمن الغذائي، بالإضافة إلى سوق الطاقة.
احتياطيات أوروبا؛ نقطة حساسة في السوق في شتاء 2026 و2027
واحدة من المخاوف الرئيسية للوكالة الدولية للطاقة هي حالة احتياطيات الغاز في الاتحاد الأوروبي. تقع خزانات التخزين في هذه المنطقة عند أدنى مستوياتها منذ عام 2013 قبل موسم التدفئة 2026-2027.
انخفاض الاحتياطيات يعني تقليل هامش الأمان لأوروبا ضد الاضطرابات المحتملة في الإمدادات. تزيد هذه الحالة من اعتماد المستوردين الأوروبيين على السوق العالمية للغاز الطبيعي المسال، وقد تؤدي إلى تفاقم المنافسة مع المشترين الآسيويين.
تشير محاكاة الوكالة إلى أنه إذا كانت الشتاء المقبل أكثر برودة من المتوسط واستمر الاضطراب في تدفق الغاز الطبيعي المسال عبر مضيق هرمز، فقد تصل مستويات احتياطيات الغاز في الاتحاد الأوروبي إلى أقل من 10 في المئة من القدرة التشغيلية بحلول نهاية مارس 2027.
أهمية هذا السيناريو لا تقتصر فقط على انخفاض حجم الاحتياطيات. مع انخفاض مستوى التخزين، تنخفض أيضًا سرعة سحب الغاز من الخزانات، مما يجعل تلبية الطلب اليومي خلال فترات البرد الشديد أكثر صعوبة. لهذا السبب، يمكن أن يؤدي أي اضطراب فني أو موجة برد غير متوقعة إلى ضغط أكبر على السوق.
مرونة الغاز الطبيعي المسال؛ عامل لتقليل شدة الصدمة
على الرغم من قيود العرض، فإن الهيكل الجديد لتجارة الغاز الطبيعي المسال قد حال إلى حد ما دون تفاقم الأزمة أكثر.
وصلت حصة عقود الغاز الطبيعي المسال القابلة لتغيير الوجهة من 29 في المئة في عام 2016 إلى أكثر من 50 في المئة في عام 2025. يعود جزء كبير من هذه الزيادة إلى تطوير صادرات الغاز الطبيعي المسال الأمريكية وتوسيع العقود المرنة.
وفقًا لتقرير وكالة الطاقة الدولية، تضاعفت واردات الغاز الطبيعي المسال من قبل المشترين الآسيويين من منطقة الأطلسي، وخاصة من الولايات المتحدة، خلال الفترة من مارس إلى أكتوبر 2026 مقارنة بنفس الفترة من العام السابق. ساعدت هذه الزيادة في تعويض جزء من انخفاض العرض من قطر والإمارات.
ومع ذلك، فإن المرونة في الوجهة لا تعني إنشاء قدرة إنتاج جديدة. يمكن أن يقلل تغيير مسار شحنة من النقص في سوق ما، ولكن في ظل قيود العرض العالمية، قد يتم نقل المنافسة والضغط السعري إلى منطقة أخرى.
الأضرار التحتية وآفاق عرض الغاز الطبيعي المسال حتى عام 2030
لا تقتصر عواقب أزمة الشرق الأوسط على عام 2026. يمكن أن يؤدي الضرر الذي يلحق بمرافق الإنتاج والتسييل للغاز، وخاصة في قطر، إلى إطالة الوقت اللازم لعودة قدرة العرض إلى السوق.
تقدر وكالة الطاقة الدولية أن إجمالي انخفاض عرض الغاز الطبيعي المسال خلال الفترة من 2026 إلى 2030، مع الأخذ في الاعتبار الاضطرابات القصيرة الأجل وآثار الأضرار المتوسطة الأجل على البنية التحتية، قد يصل إلى حوالي 150 مليار متر مكعب.
هذا يعادل حوالي 15 في المئة من قدرة العرض الجديدة للغاز الطبيعي المسال التي من المقرر إضافتها إلى السوق العالمية خلال نفس الفترة.
نتيجة لذلك، قد يظهر جزء من تأثير التعديل لموجة المشاريع الجديدة للغاز الطبيعي المسال بتأخير. نظرًا لأن جزءًا كبيرًا من عواقب انخفاض نمو العرض في عامي 2026 و2027 سيكون مركّزًا، قد يبقى السوق لفترة أطول من المتوقع في حالة قيود العرض.
ملخص إنيرجي كاست؛ مرونة السوق ليست كافية
تشير التقارير الجديدة لوكالة الطاقة الدولية إلى أن سوق الغاز الطبيعي المسال العالمي أصبح أكثر مرونة مقارنة بالأزمات السابقة؛ لكن هذه المرونة وحدها لا يمكن أن تعوض عن أمان البنية التحتية، وتنوع مصادر الإنتاج، واستدامة مسارات النقل.
انخفاض تحميل الغاز الطبيعي المسال من الخليج، وزيادة الأسعار في آسيا وأوروبا، وانخفاض احتياطيات الغاز في أوروبا، واحتمال تأخير دخول القدرات الجديدة، وضعت مجموعة من المخاطر أمام السوق العالمية.
في مثل هذه الظروف، يتطلب تعزيز أمان عرض الغاز استثمارًا في سلسلة الإنتاج والتسييل والتخزين والنقل بأكملها. كما أن التعاون بين المنتجين والمستهلكين يصبح أكثر أهمية لإدارة الأزمات المحتملة.
الرسالة الرئيسية للأزمة الحالية واضحة: في سوق الغاز العالمية، فإن وجود مصادر كافية أمر مهم؛ لكن القدرة على توصيل تلك المصادر بشكل مستدام وموثوق إلى المستهلك، بنفس القدر من الأهمية.
- #امنیت عرضه گاز
- #بازار LNG
- #تنگه هرمز
- #آژانس بینالمللی انرژی