آمادگی زیرساخت انرژی خلیج فارس برای جنگ دوباره با ایران؛ تهدیدی برای صادرات نفت و گاز
با وجود حفظ سطح صادرات نفت خلیج فارس در ماههای گذشته، حملات موشکی و پهپادی به تأسیسات انرژی، پالایشگاهها و پایانههای صادراتی، تابآوری زیرساختهای منطقه را کاهش داده است. مقالهای در اندیشکده فارن پالیسی هشدار میدهد که تداوم آسیبها و وقوع دور جدیدی از جنگ با ایران میتواند ظرفیت تولید و صادرات انرژی منطقه را با اختلالات بلندمدت مواجه کند.
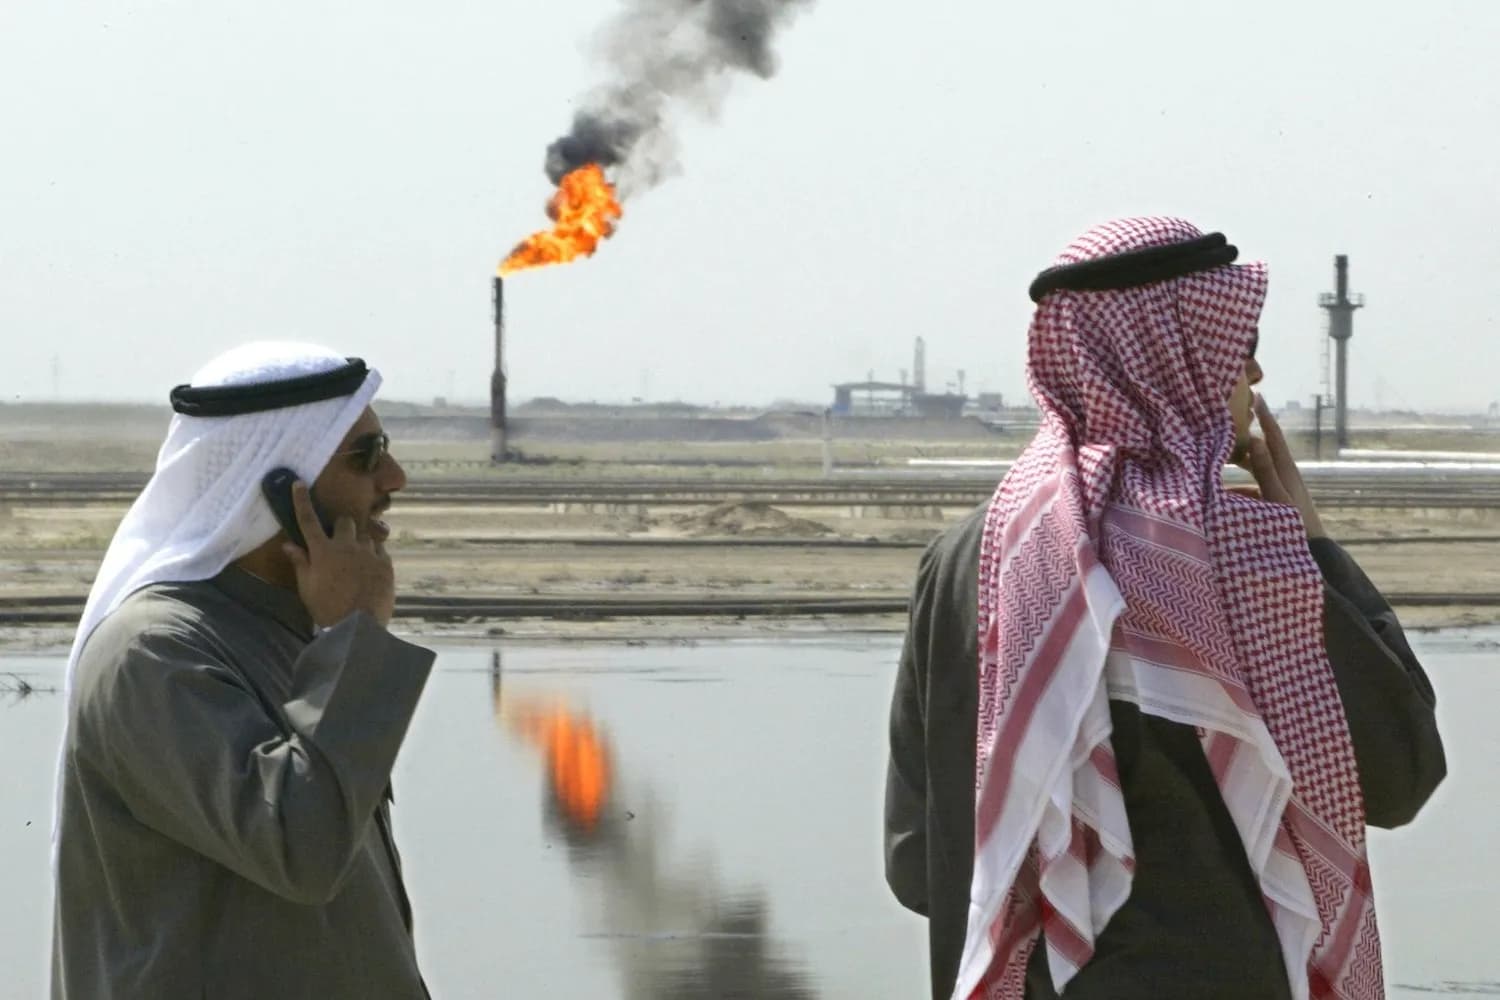
زیرساخت انرژی خلیج فارس پس از ماهها جنگ و حملات موشکی و پهپادی، تابآوری کمتری برای مواجهه با یک درگیری نظامی جدید دارد. اگرچه صادرات نفت منطقه همچنان در سطح بالایی حفظ شده است، آسیب به پالایشگاهها، تأسیسات LNG و پایانههای صادراتی میتواند ظرفیت تولید و انتقال انرژی را در بلندمدت کاهش دهد. بر اساس تحلیل منتشرشده در فارن پالیسی، جنگ دوباره با ایران میتواند این آسیبها را تشدید کرده و امنیت عرضه نفت و گاز به بازارهای جهانی، بهویژه آسیا و اروپا، را تهدید کند.
زیرساخت انرژی خلیج فارس پس از ماهها درگیری و حملات نظامی، با کاهش تابآوری مواجه شده است. اگرچه صادرات نفت از منطقه تاکنون در سطحی قابلتوجه حفظ شده، اما آسیب به پالایشگاهها، تأسیسات LNG و پایانههای صادراتی نشان میدهد که زیرساخت انرژی خلیج فارس برای تحمل یک جنگ دوباره با ایران آمادگی کافی ندارد.
بر اساس مقاله منتشرشده در اندیشکده فارن پالیسی (Foreign Policy)، تداوم صادرات نفت نباید بهعنوان نشانهای از امنیت و پایداری زیرساختهای انرژی منطقه تلقی شود.
تداوم صادرات نفت؛ تصویری متفاوت از وضعیت زیرساخت انرژی خلیج فارس
با وجود تداوم جنگ در هشت ماه گذشته، جریان صادرات نفت از خلیج فارس تاکنون بیش از انتظار بسیاری از تحلیلگران حفظ شده است.
بر اساس آمار ارائهشده در مقاله، صادرات نفت از تنگه هرمز و مسیرهای جایگزین در هفته منتهی به ۱۸ اکتبر به بیش از ۲۴ میلیون بشکه در روز رسیده است؛ رقمی که از سطح ۲۳.۳ میلیون بشکهای پیش از جنگ نیز بیشتر بوده است.
این وضعیت باعث شده برخی تصمیمگیران در دولت آمریکا تصور کنند کشورهای منطقه توان تحمل دور دیگری از درگیری را دارند.
بااینحال، حجم صادرات نفت بهتنهایی نمیتواند معیار مناسبی برای ارزیابی میزان آمادگی زیرساختهای انرژی باشد. ادامه جریان صادرات لزوماً به معنای سالم بودن ظرفیتهای تولید، پالایش و انتقال نیست.
حملات ایران و آسیب به تأسیسات انرژی منطقه
از آغاز جنگ در ۲۸ فوریه، حملات موشکی و پهپادی ایران به زیرساختهای انرژی کشورهای منطقه، خساراتی به پالایشگاهها، واحدهای تولید گاز طبیعی مایع (LNG) و پایانههای صادراتی وارد کرده است.
همزمان، ورود حوثیها به درگیری و گشوده شدن جبههای در دریای سرخ، ریسکهای مربوط به حملونقل دریایی و صادرات انرژی را افزایش داده است.
مجموع این تحولات، زنجیره تأمین انرژی خلیج فارس را با مجموعهای از تهدیدهای نظامی و لجستیکی مواجه کرده است؛ تهدیدهایی که آثار آنها ممکن است حتی پس از کاهش تنشهای نظامی نیز ادامه داشته باشد.
کاهش تابآوری زیرساخت انرژی خلیج فارس
یکی از نگرانیهای اصلی مطرحشده در مقاله فارن پالیسی، طولانی بودن فرایند بازسازی تأسیسات آسیبدیده است.
بخش مهمی از ظرفیتهای تخریبشده ممکن است برای بازسازی به چندین سال زمان نیاز داشته باشند. به همین دلیل، حتی در صورت حفظ صادرات نفت در کوتاهمدت، توان واقعی منطقه برای تولید و انتقال پایدار انرژی کاهش پیدا میکند.
این وضعیت میتواند به فرسایش تدریجی ظرفیتهای زیرساختی منجر شود؛ بهگونهای که تأثیر حملات لزوماً در قالب توقف ناگهانی صادرات نمایان نشود، بلکه بهمرور در کاهش ظرفیت تولید، پالایش، ذخیرهسازی و انتقال انرژی بروز کند.
پیامدهای جنگ دوباره با ایران برای بازار جهانی انرژی
آسیبپذیری زیرساخت انرژی خلیج فارس تنها مسئلهای منطقهای نیست و میتواند پیامدهای گستردهای برای اقتصاد جهانی داشته باشد.
اقتصادهای آسیایی و اروپایی و همچنین بسیاری از کشورهای در حال توسعه، برای تأمین نیازهای انرژی خود به دسترسی مستمر به نفت و گاز خلیج فارس وابسته هستند.
در چنین شرایطی، وقوع دور جدیدی از جنگ میتواند خسارات انباشتهشده را تشدید کند و اختلال در عرضه انرژی را از یک مشکل کوتاهمدت به بحرانی بلندمدت تبدیل کند.
افزایش ریسک عرضه، احتمال نوسانات بیشتر در بازارهای جهانی انرژی و دشوارتر شدن برنامهریزی برای واردکنندگان نفت و گاز را نیز به همراه خواهد داشت.
جمعبندی: صادرات پایدار به معنای امنیت انرژی نیست
پیام اصلی مقاله فارن پالیسی این است که بالا بودن حجم صادرات نفت، معیار کافی برای سنجش تابآوری زیرساختهای انرژی خلیج فارس نیست.
ماهها درگیری و حملات نظامی، آسیبپذیری تأسیسات تولید، پالایش و صادرات را افزایش دادهاند و بازسازی برخی ظرفیتهای آسیبدیده ممکن است سالها زمان ببرد.
در نتیجه، یک جنگ دوباره با ایران میتواند فشار بیشتری بر زیرساختهای باقیمانده وارد کند و امنیت عرضه انرژی را در سطح منطقهای و جهانی با چالش مواجه سازد. در این میان، مصرفکنندگان انرژی در آسیا و اروپا از جمله گروههایی خواهند بود که در برابر اختلالات بلندمدت عرضه آسیبپذیری بیشتری دارند.